Godkjenning av informasjonskapsler
Ved å klikke “Godta”, godtar du at vi lagrer informasjonskapsler på din enhet for å analysere ditt nettsidebesøk. Se vår personvernerklæring for mer informasjon.
NDA og term sheet får ofte lite oppmerksomhet. Likevel legger de føringer for resten av prosessen, både juridisk og forhandlingsmessig.
En taushetserklæring (NDA) signeres før selskapet deler sensitiv informasjon med en mulig investor. Den er bindende, og formålet er å begrense både hvordan informasjonen brukes og hvem som får tilgang til den. En god NDA regulerer:
Noen profesjonelle investorer, særlig venturefond, er tilbakeholdne med å signere NDA i tidlig fase, og i enkelte jurisdiksjoner nekter investorer å signere NDA overhodet. Begrunnelsen er ofte "stol på oss": Investorens omdømme kan bli svekket dersom sensitiv informasjon ikke behandles konfidensielt.
Vurder derfor nøye hvilken informasjon som kan deles, og på hvilket tidspunkt i prosessen.
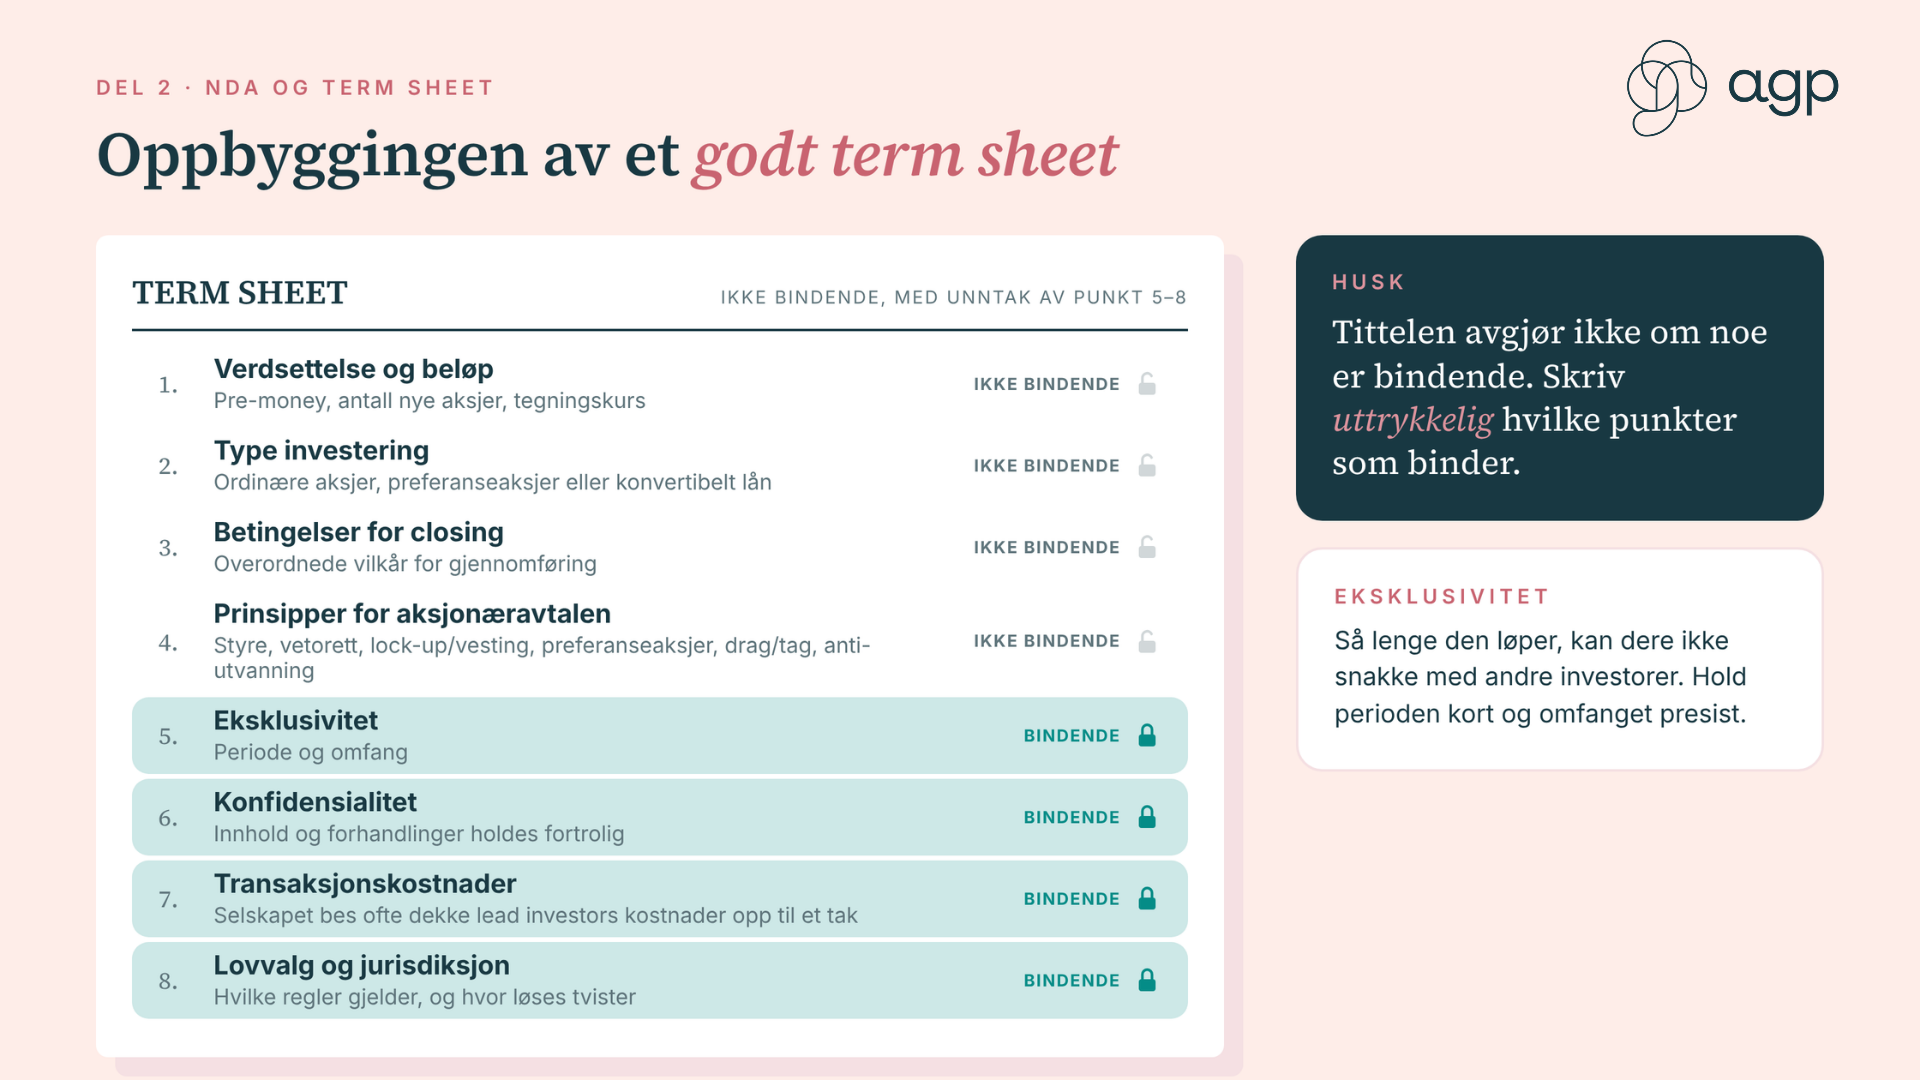
Et term sheet (eller en intensjonsavtale/LOI) oppsummerer de viktigste vilkårene før partene bruker tid og penger på due diligence og fullstendig avtaledokumentasjon. Som hovedregel er et term sheet ikke bindende, men enkelte bestemmelser er det. Dette gjelder typisk eksklusivitet, konfidensialitet, kostnader og lovvalg.
Hvorvidt et punkt i term sheet er bindende, avgjøres ifølge norsk rett ved en konkret tolkning og ikke av dokumentets tittel. Skriv derfor uttrykkelig hvilke bestemmelser som binder partene.
Sørg gjerne også for å ta inn en tidsplan, herunder forventet tidspunkt for due diligence, signering og closing.
Mens eksklusiviteten løper, kan selskapet ikke forhandle med andre investorer. Hvis prosessen trekker ut, kan dette svekke forhandlingsposisjonen. Avtal derfor en kort og tydelig avgrenset periode, og presiser hva eksklusiviteten omfatter. Vurder også å avtale at den faller bort hvis investor foreslår vesentlige endringer i vilkårene, eventuelt legg inn plikt for investor til å bekrefte fortsatt interesse med jevne mellomrom og bortfall av eksklusivitet dersom slik bekreftelse ikke gis.
Prinsipper som ikke avtales i term sheet, må forhandles senere i prosessen, når selskapet gjerne har mindre tid og investor har mer informasjon. Det gjelder særlig prinsippene for aksjonæravtalen, der alle aksjonærer, også gründere og deres holdingselskaper, skal være parter. Jo mer presist term sheet er, desto færre overraskelser blir det i forhandlingene om investeringsavtalen og aksjonæravtalen.
Neste artikkel: Due diligence.
Artikkelen gir generell informasjon og er ikke juridisk rådgivning.
AGP bistår selskaper, gründere og investorer gjennom hele løpet. Ta kontakt med oss for en uforpliktende prat og tips og råd.


